了解消费电子产品消费者的购买动因与决策路径:他们会花多长时间进行调研、比较多少个品牌和零售商,以及 AI 在其中发挥怎样的作用。
为了深入了解不断变化的消费类电子产品消费者行为,Criteo《2026年全球消费电子产品趋势与洞察》基于数百家品牌和零售商的商业数据,以及对全球逾6,200名消费者的调研。
深入剖析消费电子市场的需求驱动因素,揭示品牌营销人员如何把握关键机遇,将消费者的购买意向转化为实际购买。
以下是关于消费类电子产品消费者购物路径的五大最新洞察,以及这些洞察对营销商的启示。
消费电子产品换新始于重要促销节点
消费电子产品消费者高度依赖促销。全球有41%的消费者会等到促销或大型购物节点再购买,另有45%的消费者表示,这些节点会影响他们的购买时间。只有14%的消费者完全根据实际需求购买,不受促销影响。
促销活动会影响你购买消费电子产品的时间吗?
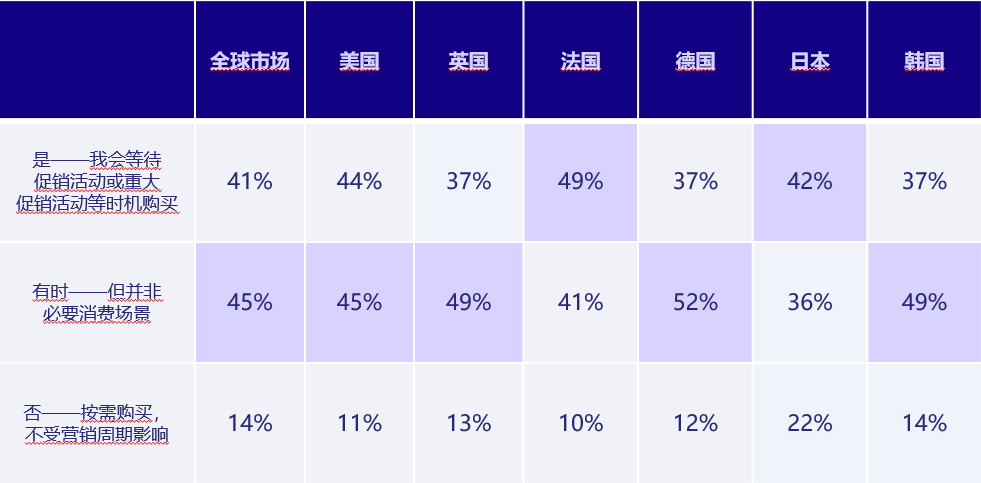 数据来源:Criteo消费者调查,2026年6月(N=5,833)。
这一行为也体现在全球各地的重要购物节点上。去年,黑五分别推动美国和欧洲的消费电子产品销售额较10月基准水平增长168%和158%,成为两大区域销售增长最显著的购物节点。
2025 年第四季度每日指数化销售额 – 美国和欧洲
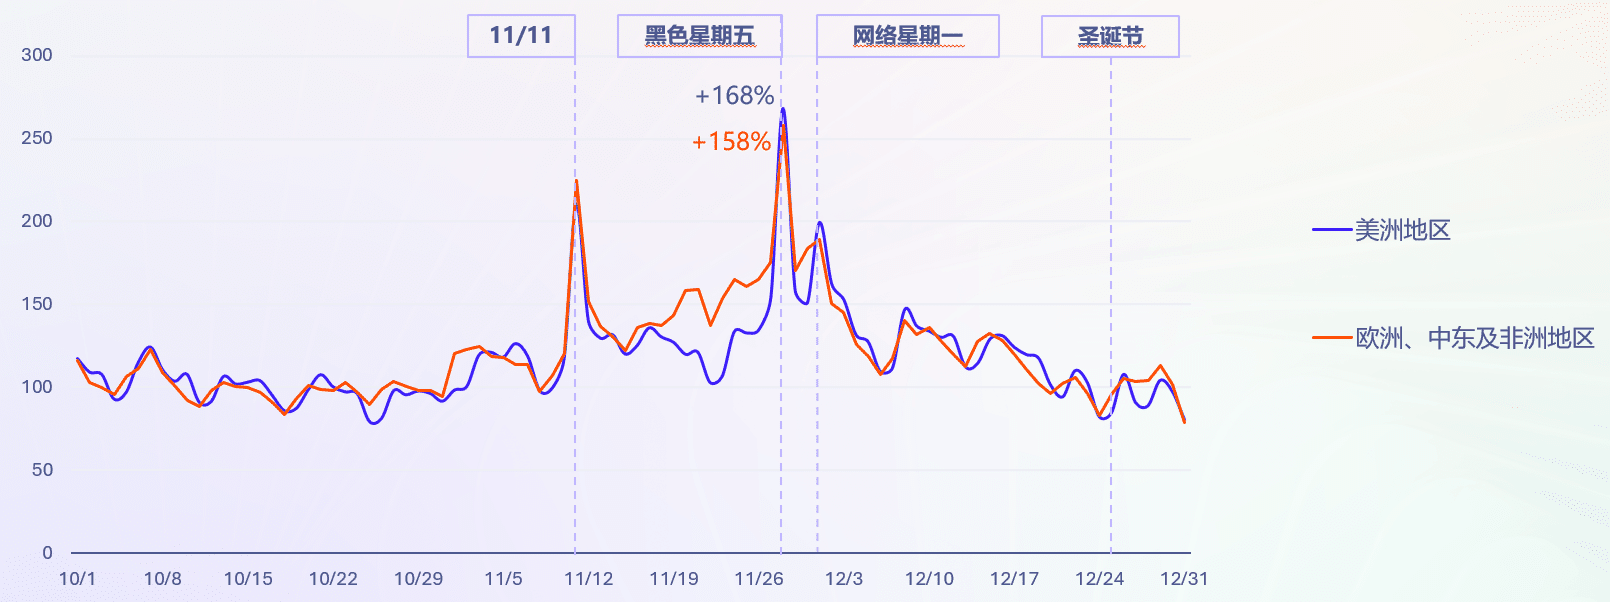 数据来源:Criteo商业数据。相较于2025年10月,消费类电子产品的每日指数化销售额,涵盖所有网站类型。欧洲和美国。百分比增幅表示相较于基准期,2025年黑色星期五期间的线上销售额最大增幅。
在亚太地区,消费需求主要集中于双数日购物节促销节点。其中,双十一购物节带来的销售增长最为显著,较10月基准水平增长74%;其次为双十二购物节,增长56%;双十购物节,增长36%。
2025 年第四季度亚太地区每日指数化销售额
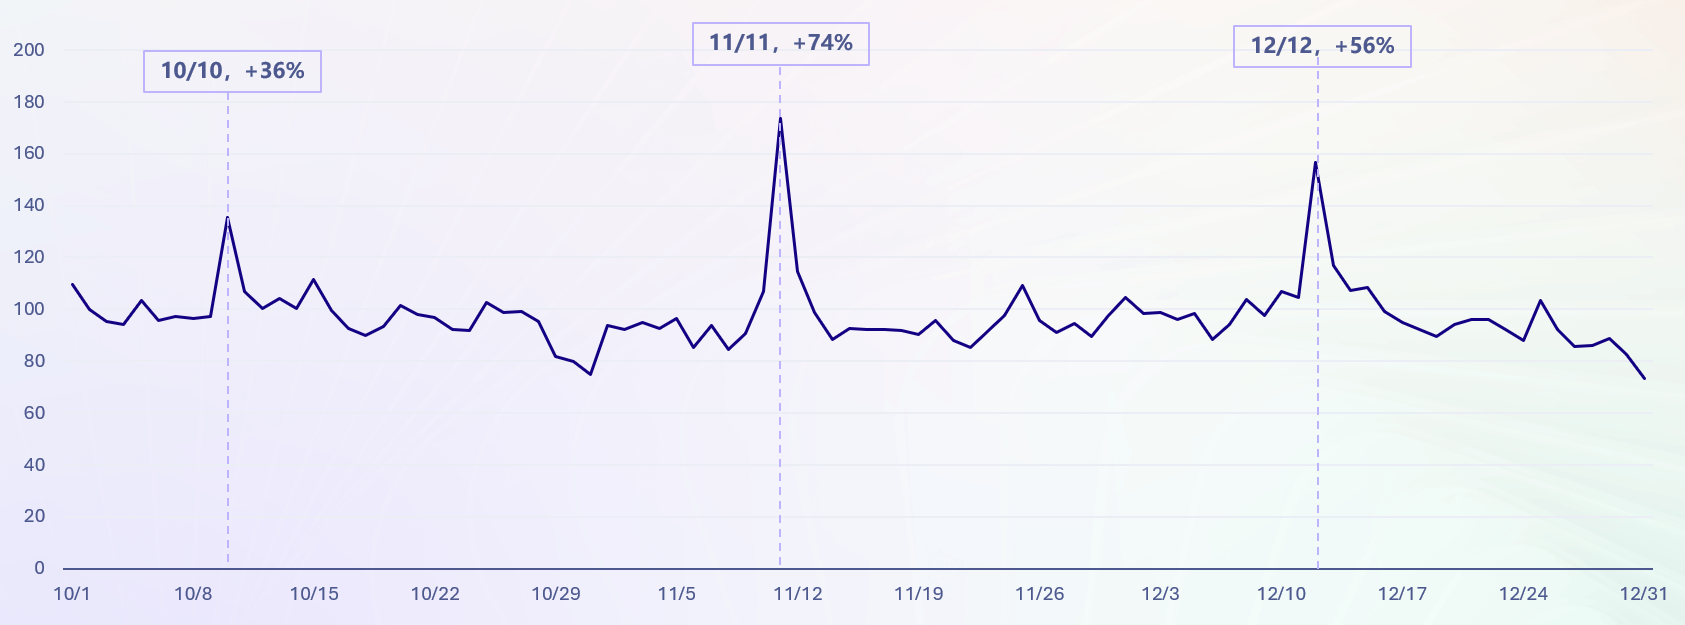 数据来源:Criteo商业数据。基于亚太地区所有网站类型的消费类电子产品每日指数化销售额。2025年双数日购物节期间相较于2025年10月基准水平的峰值增幅。
策略建议:围绕消费者已经习惯用来规划购买时间的重要促销节点打造广告活动。持续运营的常态化营销基础,可以帮助品牌在需求高峰到来之前保持曝光;而围绕特定促销节点的重点投入,则能够在消费者购买意愿最强时精准触达并捕获需求。
消费类电子产品购买决策周期更长
消费类电子产品购买通常不是冲动消费。消费者往往会花时间研究产品、比较规格、查看评价,并确认自己做出了正确的选择。
在线开始研究产品后,39%的消费类电子产品消费者通常会等待至少两周才购买。这使消费类电子产品成为受测品类中决策周期最长的品类。相比之下,时尚/服饰消费者中这一比例为20%,美容/个人护理消费者中为16%。
第一次在线研究产品后,你通常多久会购买?
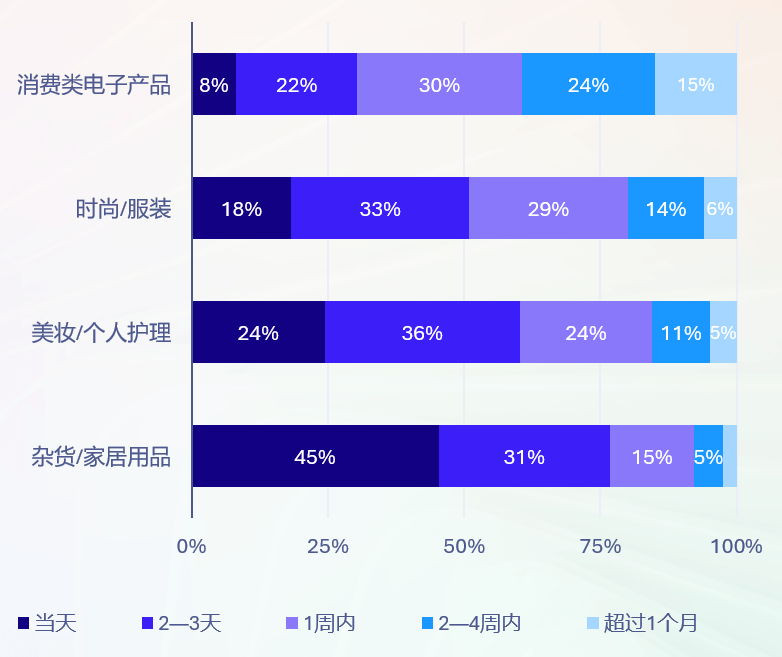 数据来源:Criteo消费者调查,2026年6月。对全球各品类感兴趣的受访者(N=6,228)。
消费者也不会只参考一个信息来源。超过三分之一的消费类电子产品消费者在购买前会查看四个或更多网站或信息来源,说明他们会在最终决策前进行大量比较。
购买前,你通常会浏览多少个网站或信息来源来阅读评价或比较价格?
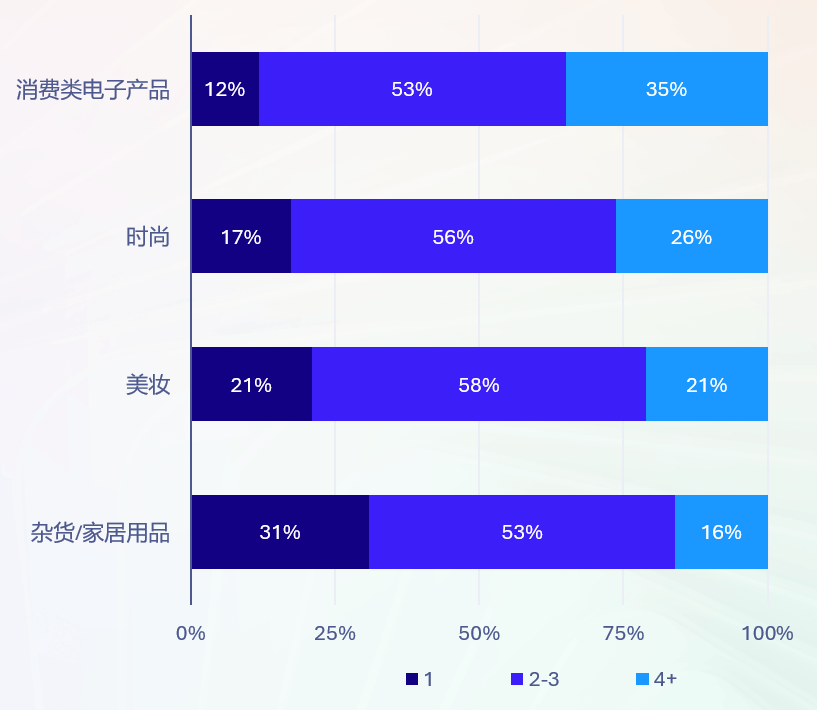 数据来源:Criteo 消费者调查,2026 年 6 月。对全球各品类感兴趣的受访者(N=6,228)。
策略建议:使用全漏斗、跨渠道营销活动,在整个研究过程中持续与消费者保持连接。消费者可能需要数周比较不同选项,因此,创意内容、产品信息、优惠和再营销应协同配合,让品牌持续处于消费者的考虑范围内。
使用 App 购物,消费者看得更多、比得更细
App 参与度反映出消费者正在进行更深入的消费类电子产品研究。与完全在网页端完成的购物路径相比,起点或终点位于 App 端的购物路径会产生更多浏览行为。
App 到网页购物路径的平均表现:
- 从研究到购买平均需要32天,而网页到网页购物路径为15天;
- 平均浏览29个产品或商品详情页,而网页到网页路径为19个
- 平均查看10个不同SKU,而网页到网页路径为6个
- 平均考虑2.7个品牌,而网页到网页路径为1.9个
这些行为共同表明,App 连接型消费者会更加深入地了解产品,并在购买前主动比较不同选择。
全球消费者购买路径指标
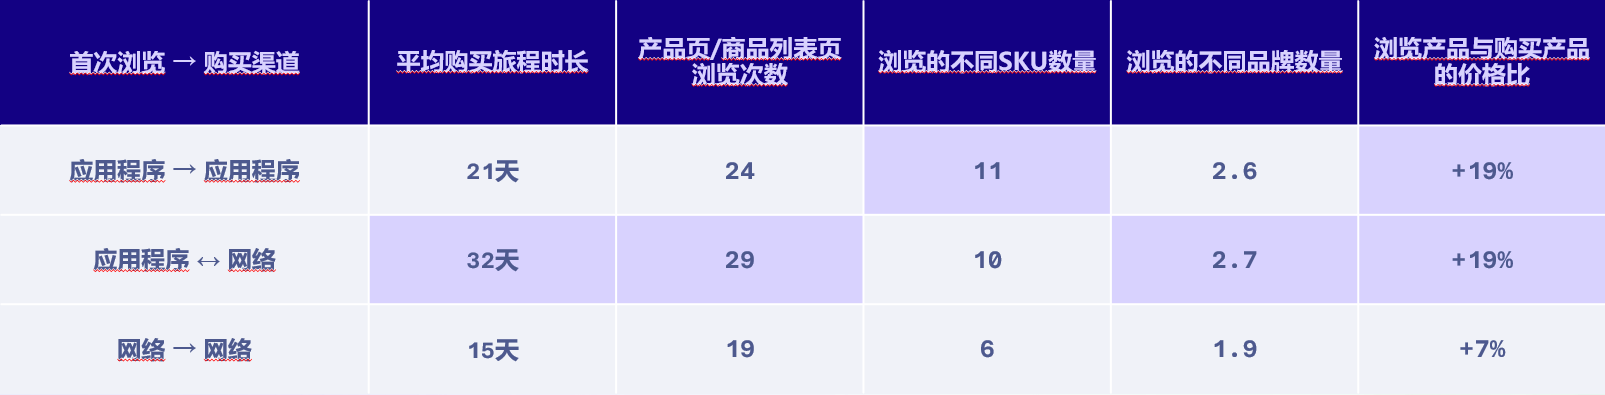 数据来源:Criteo商业数据——全球。2026年7月1–7日期间,各大零售商的消费类电子产品交易情况。针对所有购买者(新客和回访客)分析此前三个月的浏览行为。根据首次浏览渠道(产品页/商品列表页)与购买渠道的组合进行细分。指标包括从首次浏览产品页/商品列表页到完成购买的平均时长、平均浏览产品页/商品列表页次数、平均浏览的不同 SKU 数量和品牌数量,以及浏览产品与实际购买产品的平均价格比。
策略建议:将 App 参与度视为高购买意向信号。App 再营销可以在消费者跨不同环境进行研究时重新触达他们,让相关产品和优惠在整个决策过程中持续保持可见。
品牌忠诚度并非总是固定不变
即使是在高度依赖研究和比较的品类中,品牌忠诚度也并非必然存在。在所分析的各类消费类电子产品中,全球约有三分之一的消费者购买了过去12个月内未曾购买过的品牌。
这种品牌新客行为体现在不同产品类型和市场中。在美国市场,风扇品类的这一比例达到35%;在英国市场,耳机和耳麦品类达到38%;在日本市场,真空吸尘器品类同样达到38%。
品牌新客所占份额
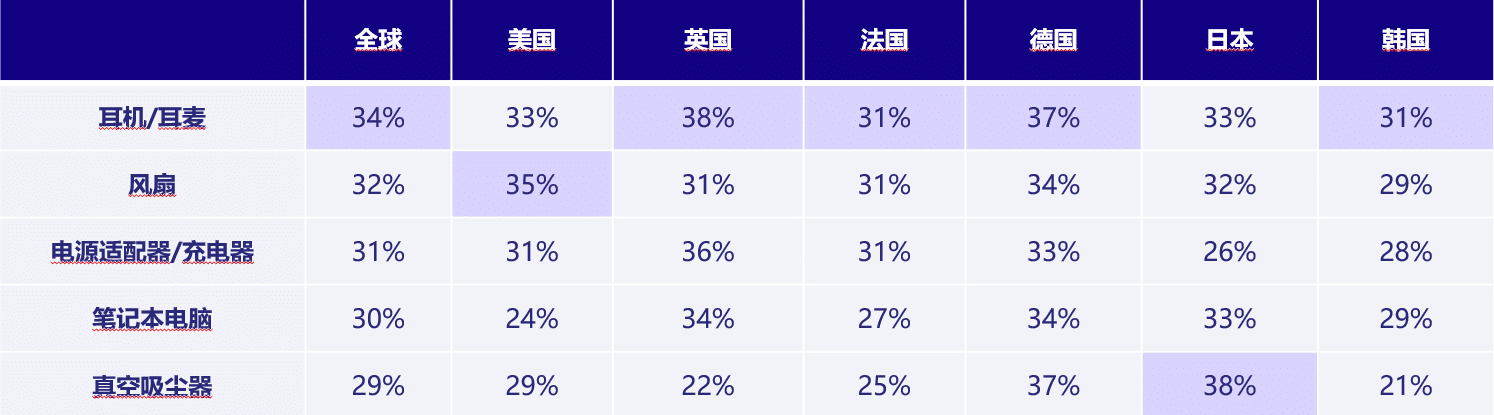 数据来源:Criteo商业数据。2026年6月24日至7月7日期间,全球数百家品牌和零售商的消费类电子产品购买数据。品牌新客曾在该品类中购买过产品,但在此前12个月内没有购买过该品牌。
在多个零售商之间浏览的消费者也会接触到更多品牌。这一趋势出现在所有受测市场中,其中日本的差距最为明显。更多零售商意味着更多产品曝光、更多比较机会,也意味着品牌有更多机会进入消费者的备选名单。
全球——跨多个零售商浏览的平均品牌数量与在单一零售商处浏览的平均品牌数量的对比
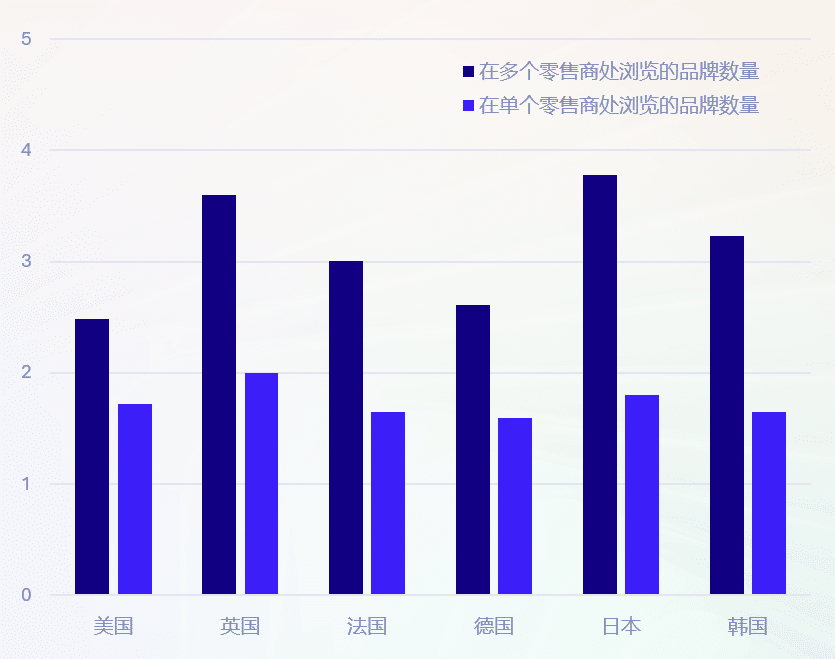 数据来源:Criteo商业数据。基于2026年6月25日至7月7日期间,美国、英国、法国、德国、日本和韩国市场中数百个品牌和零售商的消费类电子产品购买数据。浏览行为基于此前一个月的数据进行分析。
策略建议:提升品牌在多个零售商渠道中的可见度,有助于品牌出现在更多产品发现时刻,并将品类兴趣转化为品牌新客增长。
消费者使用 AI,但仍掌握决策主动权
AI正在消费类电子产品购物过程中发挥越来越重要的作用,帮助消费者发现产品并评估不同选择。在受调研品类中,消费类电子产品消费者使用AI助手的比例最高,近一半(48%)的消费者会在购买消费类电子产品时使用AI助手。
这种影响进一步延伸至消费者考虑和购买决策阶段。在使用AI助手的消费类电子产品消费者中,61%表示,AI回复中展示的产品会影响他们的购买决策。
AI 助手在对话中推荐或展示的产品,对您在下列品类的购买决定影响有多大?
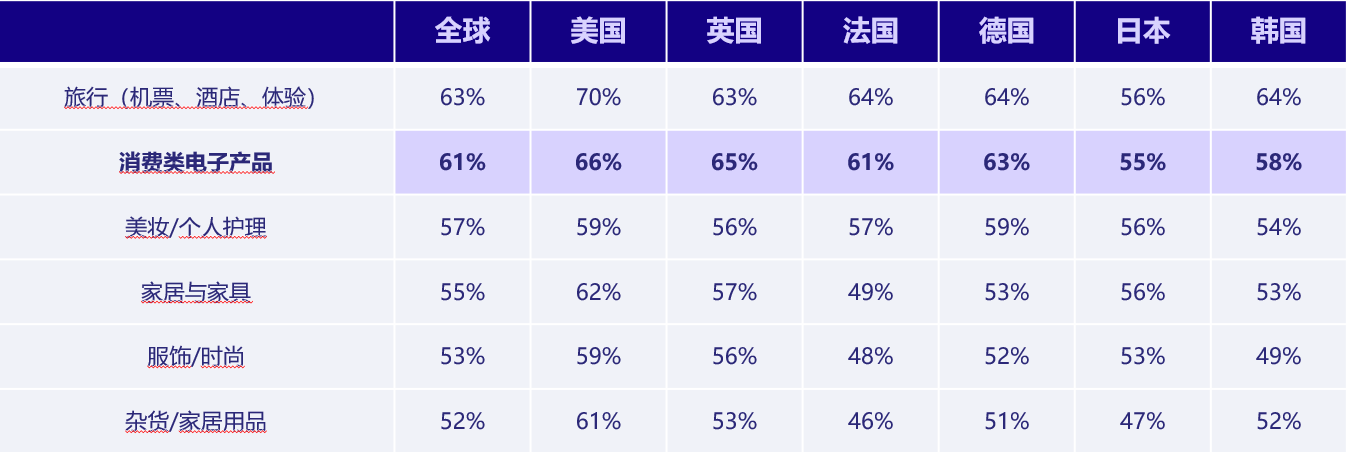 数据来源:Criteo消费者调查,2026年6月(N=5,125)。在所选品类中至少偶尔使用AI聊天机器人进行购物的受访者。
但是,消费者仍希望掌握控制权。全球范围内,39%的消费者在购买消费类电子产品时,更倾向于自行浏览和筛选产品。AI可以帮助消费者缩小选择范围,但许多人仍希望自主探索产品组合,并按照自己的方式完成最终决策。
在购买消费类电子产品时,您更偏好哪种购物体验?
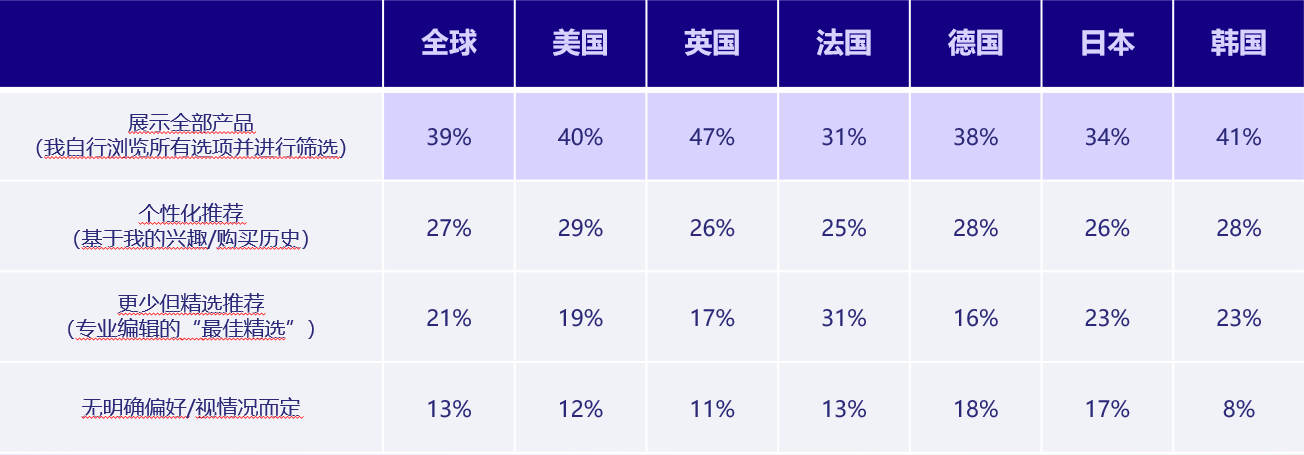 数据来源:Criteo消费者调查,2026年6月(N=5,087)。数据基于过去12个月内购买过主要消费类电子产品品类产品的受访者。
优化您的策略:为AI在购物路径中不断扩大的影响力做好准备。将AI视为整体营销组合中的一个重要渠道,并思考如何利用AI将消费者发现、考虑阶段,与推动消费者完成转化的零售及商业体验连接起来。
洞察消费类电子产品市场的未来趋势
在Criteo最新发布的《2026年消费类电子产品趋势与洞察报告》中,探索更多消费者购物趋势和区域市场数据。随后,与专家交流,了解如何将这些洞察转化为广告活动策略。